
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 عملية حسابية غير منطقية لكنها صحيحة !
 عناوين مشروع تخرج لطلبة كليات التجارة وإدارة الأعمال
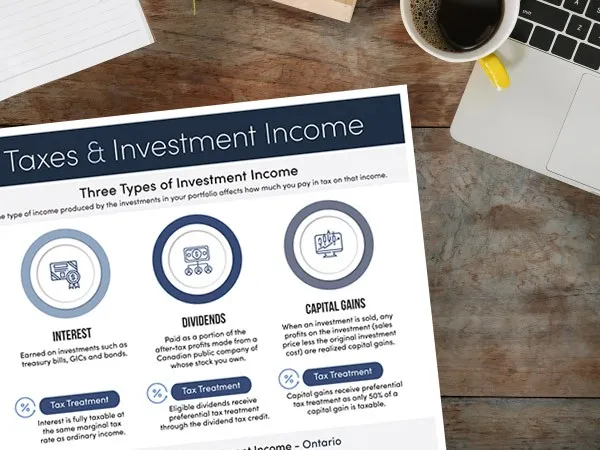 الفرق بين الفوائد المكتسبة والفوائد المحققة
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
الودائع الاستثمارية في البنوك الإسلامية: كيف تعمل؟
الودائع الاستثمارية في البنوك الإسلامية: كيف تعمل؟ الفرق عن الحساب الجاري الحساب الجاري في البنك الإسلامي وديعة بدون عائد، الهدف منها الحفظ والسحب وقت الحاجة فقط. أما وديعة الاستثمار فهي مختلفة تمامًا: إنت بتضع أموالك عشان البنك يستثمرها نيابة عنك بصيغ شرعية، مقابل نسبة من الربح الفعلي. آلية توزيع العائد العائد على الودائع الاستثمارية مش نسبة فايدة ثابتة معروفة مقدمًا زي البنوك التقليدية، لكنه نسبة من الربح الفعلي اللي حققه البنك من استثمار الأموال، وبالتالي ممكن يتغير من فترة لأخرى حسب أداء الاستثمارات الفعلي. نقطة مهمة للمودع لازم تفرّق بين "معدل العائد المتوقع" اللي بيعلنه البنك (تقدير غير ملزم) وبين العائد الفعلي اللي هيتحدد آخر الفترة. الشفافية في الإفصاح عن أوجه استخدام الأموال من أهم المعايير اللي تقيّم بيها جدية أي بنك إسلامي.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
عقد المضاربة في التمويل الإسلامي
عقد المضاربة في التمويل الإسلامي التعريف المضاربة عقد شراكة بين طرفين: طرف يقدم رأس المال (رب المال) وطرف يقدم الخبرة والجهد في إدارة المشروع (المضارب)، والربح بيتوزع حسب نسبة متفق عليها مسبقًا، أما الخسارة فيتحملها رب المال وحده (ما لم يكن هناك تقصير من المضارب). الفرق بين المضاربة والمرابحة المرابحة عملية بيع بهامش ربح ثابت ومعروف مقدمًا، أما المضاربة فهي شراكة حقيقية في المخاطرة، والعائد فيها غير مضمون ومرتبط بنجاح المشروع فعليًا. التطبيق في البنوك الإسلامية الحديثة كتير من حسابات الاستثمار في البنوك الإسلامية مبنية على مبدأ المضاربة، حيث يضع المودع أمواله كـ"رب مال" والبنك يعمل كـ"مضارب" يستثمرها، والعائد بيتوزع حسب نسبة معلنة، مش فائدة ثابتة مضمونة.
- بواسطة د. هايل طشطوش
- 22 فبراير 2025
خصائص المصارف الإسلامية
خصائص المصارف الإسلامية إعداد: الدكتور هايل طشطوش تم نشر هذا المقال في العدد رقم 32 من مجلة المحاسب العربي تمتاز المصارف الإسلامية بميزات فريدة عن غيرها من البنوك ومؤسسات التمويل، ولعلها في ذلك تنطلق من قواعد ومبادئ الشرع الحنيف ، فالتعامل المالي والمادي في الإسلام له أصولة وقواعده وليس تابعا لهوى الأفراد وميولهم، وذلك حفاظا عليهم وعلى حقوقهم من الهضم والضياع، ففي قوى المال الكبير يأكل الصغير والقوي يطغى على الضعيف وهذا من هوى النفوس وطباعا. لذا فقد جاءت المصارف الإسلامي بخصائصها لتقوم على هدى النصوص الكريمة وتسير وفقها ، ولعل من ابرز هذه الميزات والخصائص هو : حرمة التعامل بالفائدة (التعامل الربوي) . فالمصرف الإسلامي لا يقر التعامل بالفائدة، ولكن في ذات الوقت يحتاج إلى استرداد كل نفقاته وكذلك تحقيق بعض الربح، ولذا فقد يعمل على تحقيق ذلك عن طريق الاستثمار المباشر لذا فان المصرف الإسلامي يسعى نحو التنمية عن طرق التوجه نحو الاستثمار، حيث يقوم المصرف نفسه بعبء توظيف الأموال في مشروعات تجارية وزراعية أو صناعية تدر علية عائداً. ومن ابرز أساليب تحقيق الأرباح في المصارف الإسلامية هو توظيف الأموال عن طريق الاستثمار بالمشاركة بمعنى مساهمة المصرف الإسلامي في رأس المال للمشروع الإنتاجي ويصبح البنك شريكا في ملكية المشروع وفي إدارته والإشراف عليه، وبالتالي يكون شريكا في الربح والخسارة ويتم ذلك بالنسبة التي يتفق عليها الشركاء. رأس المال المدفوع في المصرف الإسلامي يجب أن يسلم بكامله للبنك ولا يجوز أن ينقص منه شيئا كدين لدى أصحاب رأس المال بعكس الحال في البنوك التجارية. وهذا من الفروق الجوهرية التي تختلف بها المصارف الإسلامية عن البنوك التجارية الربوية. المصرف الإسلامي يعطي أهمية أكبر للودائع الآجلة بالنسبة لهيكل الودائع الكلي على عكس البنوك التجارية التي تعطي الأهمية الأكبر للودائع تحت الطلب الأمر الذي يمكن من توظيف أكبر قدر من الموارد المتاحة لدية في النشاط الاقتصادي. تمارس المصارف الإسلامية أنشطة متعددة تجمع بين أنشطة البنوك التجارية والبنوك المتخصصة وبنوك الاستثمار والأعمال وشركات التجارة الداخلية والتصدير والاستيراد وشركات الاستثمار المباشر وتوظيف الأموال. المصارف الإسلامية تقوم بواجبات المسؤولية الاجتماعية وذلك لأنها بنوك اجتماعية في المقام الأول حيث تسعى إلى تحقيق التكافل الاجتماعي ليس فقط من حيث قيامها بجمع الزكاة وصرفها في مصارفها الشرعية ولكن في كيفية توزيع عائد الأموال المستثمرة بعدالة، وغالبا ما تتم ممارسة المسئولية الاجتماعية للمصارف الإسلامية من خلال إستراتيجية البنك وسياساته، حيث ان من ابرز مبادئ المصارف الإسلامية هو عدم الفصل بين التنمية الاقتصادية والتنمية النفسية والاجتماعية لأن هدفها هو تعظيم العائد الاجتماعي للاستثمار أو تعظيم العائد الإسلامي للاستثمار وليس العائد المباشر للاستثمار. المصارف الإسلامية ليست مجرد مؤسسات مالية وسيطة, ولكنها أكبر من ذلك فهي مؤسسات مالية واقتصادية واستثمارية وتجارية وخدمية تتميز بالجدوى والكفاءة. وهي تجسيد للنظام الاقتصادي الإسلامي. تستخدم المصارف الإسلامية مواردها المتمثلة في الاستثمار المباشر والاستثمار بالمشاركة في رأس مال المشروعات على أساس صفقة معينة أو مشاركة متناقصة أو من خلال صيغ المرابحة. للمصارف الاسلامية مصادر تمويل مختلفة عن البنوك الربوية حيث تتكون مصادر التمويل في المصارف الإسلامية من مصادر داخلية وخارجية، حيث تتمثل مصادر التمويل الداخلية في رأس المال المدفوع والاحتياطات المختلفة، أما المصادر الخارجية فتتكون من الودائع بأنواعها المختلفة سواء كانت ودائع جارية أو ودائع لأجل. تمارس المصارف الإسلامية عمليات استثمار الأموال بنفسها ولا تدع العميل فريسة للسوق حيث إنها تتجه صوب الاستثمار المباشر أو بالمشاركة مع الغير، وهذا يظهر الفرق الكبير بين القرض والاستثمار ، حيث أن طبيعة البنوك الإسلامية هي طبيعة استثمارية وليست اقراضية فالقرض يكون محكوما عند منحه بضمانات عينية كافية يقوم بفرضها البنك على العميل لضمان استرداد أمواله، أما في الاستثمارات فإن البنك هو الذي يتولى مهمة البحث عن الاستثمارات وهو الذي يقوم بدراسة الجدوى الاقتصادية للمشروعات الجديدة، وقد يقوم بعملية الاستثمار بمفرده أو بالمشاركة ويتحمل نتيجة الاستثمار إن كانت ربحا أو خسارة. ومن الميزات الجوهرية للمصارف الإسلامية هو مصدر تحقيق الربح حيث أن الاختلاف الأساسي بين البنوك التجارية والبنوك الإسلامية يدور حول سعر الفائدتين الدائنة والمدينة كمصدر مهم من مصادر تحقيق الأرباح بالإضافة إلى استثمارات المحفظة. المصارف الإسلامية لا تمارس عملية توليد النقود(الودائع) او ما يسمى بخلق الائتمان لانه لا يتعامل بالفائدة لذا نجد أن عملية خلقه للائتمان تكون في نطاق لا يضر بالاقتصاد القومي فبحكم مشاركة البنوك الإسلامية الفعلية في الإنتاج فإن النقود تتداول بين المصرف وعملائه في وقت ظهور الإنتاج وتختفي مع استهلاك ذلك الإنتاج لتعود مرة أخرى للمصرف، ومن هنا فإن حجم الإنتاج الحقيقي يظل معادلاً تماماً لحجم الائتمان حيث لا تتأثر مستويات الأسعار، ولا يحدث تضخم بسبب الزيادة في الكتلة النقدية يضاف إلى ذلك أن نظام المشاركة يربط المصارف الإسلامية بمشروعات انتاجية حقيقة وليست وهمية او افتراضية. مقالات ذات صلة:نمو قطاع التكنولوجيا المالية في الخليج: الإمارات والبحرين تيسّر البيئة التنظيمية للابتكار الماليالبنك المركزي الروسي يعدّل أسعار الصرف الرسمية للعملات الرئيسة مقابل الروبلالجنيه الإسترليني يواصل تراجعه مقابل الدولار الأمريكي واليورو
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
علاقة البنوك التقليدية بالبنوك الإسلامية
علاقة البنوك التقليدية بالبنوك الإسلامية أولاً : أوجه التشابه والاختلاف بين البنوك التقليدية والإسلامية : 1- تركيز البنوك التقليدية على الإقراض بفائدة والإسلامية على الاستثمار بالطرق الشرعية : إن أحد أوجه الاختلاف الجوهرية بين البنوك الإسلامية والتقليدية هو أن البنوك الإسلامية لا تتعامل بالفائدة أخذاً وعطاءً وأساس ذلك تحريم الربا في الشريعة الإسلامية قال تعالى : ] وَأَحَلَّ اَلَّلهُ اَلبَيْعَ وَحَرَّمَ الرِّبوَا [ (1) . ونتيجة لذلك فإن البنوك الإسلامية تتخذ أشكالاً مختلفة عن تلك المستخدمة في البنوك التقليدية بحيث لا تتعامل بالربا المحرم (2) . وقد أمر الله تعالى بترك الربا وعدم التعامل به قال تعالى : ] يَأيُّهَا الّذّينَ آَمَنُوا أتَّقُوا الله وذَروُا مَا بَقِيَ مِنَ الرِّبواْ إِن كُنتُم مُّوْمِنينِ [ (3) . ومما يفهم من هذه الآية أن من مقتضيات الإيمان ترك الربا ، فبين الله تعالى أن الربا والإيمان لا يجتمعان ] إِن كُنتُم مُّؤمِنيِنَ (4) . وتعتمد البنوك التقليدية في توظيف الأموال على الإقراض بسعر فائدة أعلى من سعر الفائدة الذي تقترض به والفرق بين الفائدتين هي الأرباح التي تحققها من عملية الإقراض بفائدة . أما البنوك الإسلامية فإن الاستثمار بصوره المختلفة المقبولة شرعاً هو الوسيلة المتاحة أمامها لتحقيق الأرباح . ويشمل كذلك الصيغ الأخرى المقبولة شرعاً والتي تحقق العائد المجزي من خلال المرابحة والمضاربة والمشاركة والتأجير والسلم وغيرها من الصيغ الشرعية . 2- مقارنة أهداف البنوك التقليدية والإسلامية : وضع الإسلام شروطاً خاصة لاستخدام المال والتصرف فيه وطرق كسبه ووسائل صرفه مثل وجوب إتباع أفضل السبل في استثمار المال ، وأداء الزكاة ، ومنع التصرف بالمال مما يلحق الضرر به أو بغيره أو بالمجتمع ، ومنع تنمية المال بغير الوسائل التي أجازها الشارع مما أدى إلى أن يكون للبنوك الإسلامية أهدافاً تختلف عن أهداف البنوك التقليدية . فالبنوك التقليدية تستهدف فقط تحقيق أقصى معدّل من الربح وهي بذلك تهتم بالأغنياء وتركز على المشروعات الكبيرة والقروض بغض النظر عن نوعية المشروع ولا تهتم كثيراً بالنواحي الاجتماعية . أما البنوك الإسلامية فإن الإسلام وضع القيود على استثمار المال لتحقيق الربح الحلال كما أن لها أهداف أخرى اجتماعية وإنسانية . 3- الاختلاف في أسس التمويل المصرفي : تعتمد البنوك التقليدية على أسس مختلفة في التمويل المصرفي عن تلك الموجودة بالبنوك الإسلامية . فالبنوك التقليدية تشترك في معرفة الغرض من التمويل وفترته والمخاطر المتوقعة والضمانات الكافية واللازمة لرد المبلغ المقترض وتحديد سعر الفائدة مسبقاً ، ويقتصر التمويل في الغالب على المشروعات والمنظمات الكبيرة . أما البنوك الإسلامية فإن لها أسساً مختلفة في عملية التمويل منها : أ- توافر الشرعية في المشروعات الاستثمارية موضع التمويل . ب- تطبيق الصيغ الإسلامية في عملية الاستثمار . ج- تمويل مختلف المشروعات الاستثمارية النافعة للمجتمع. د - تحريم التعامل بالفائدة (1) . 4- الإختلاف في الودائع : تعتمد البنوك التقليدية والإسلامية على الودائع الجارية الدائنة لديها كأحد المصادر الخارجية المهمة في الحصول على الأموال (2) . وهذه الودائع في النظام الربوي إما أن تكون طويلة الأجل أو متوسطة الأجل أو لفترات قصيرة تقل عن السنة أو تودع في شكل حسابات جارية لا تحصل في الغالب على فائدة ربوية . أما النظام المصرفي الإسلامي فإن هذه الودائع تتخذ أشكالاً متعددة أما أن تكون وديعة بدون فائدة ( الحسابات الجارية ) أو وديعة استثمار . ويتركز الاختلاف أساساً في أن ودائع العملاء في النظام الربوي يتحدد لها فائدة ثابتة ترتبط بالزمن مقدماً . أو تكون مغيرة حسب أسعار الفائدة في السوق وليس على أساس نتائج الأعمال وهو ما لا تقره الشريعة الإسلامية(3). 5- الاختلاف في الآلية : تختلف بعض الإدارات والأقسام داخل البنوك التقليدية عن تلك الموجودة بالبنوك الإسلامية . فالبنوك الإسلامية تحتوي على إدارة أو هيئة للرقابة الشرعية للبحث في صور استثمارات البنك بما يتناسب مع الشريعة الإسلامية ، ويوجد بها أيضاً إدارة أو قسم لحساب الزكاة على الأموال ، بينما نجد اختلاف في بعض الإدارات من حيث الحجم وثقلها النسبي في البنوك التقليدية والإسلامية مثل إدارة الإقراض والاستثمار وأقسام المتابعة والتنفيذ (1) . ثانياً : علاقة البنك الإسلامي بالبنوك التقليدية : كان من الطبيعي أن تنشأ علاقات تعامل بين البنوك الإسلامية والبنوك التقليدية القائمة ، فالبنك الإسلامي يتلقى الشيكات والأوراق التجارية ويقوم بالتحويلات لمصلحة عملائه وغير ذلك من العمليات المصرفية اليومية مما يتطلب معه قيام البنك الإسلامي بالتعاون مع البنوك التقليدية . وهذه المعاملات أو الخدمات التي يقوم بها البنك الإسلامي لا مانع منها شريطة أن يكون تعامل البنك الإسلامي مع غيره من البنوك التقليدية خالياً مما حرمه الله فقد كان الرسول صلى الله عليه وسلم يتعامل مع اليهود على الرغم من أن أكثر أموالهم ربوية وقد قرر الفقهاء جواز التعامل مع من ماله خليط من الربا وغيره ، وهذا لا يمنع أيضاً من دخول البنوك الإسلامية مع البنوك التقليدية في تمويل مشروعات مختلفة شريطة أن يكون التمويل على أساس المشاركة في رأس المال وفي الربح الناتج وهنا يكون كل من البنك الإسلامي والتقليدي شريكين في الغرم والغنم على حسب ما يتفقان عليه (2) أو بأي صيغة استثمارية أخرى كالمرابحة أو المضاربة أو أي صيغة أخرى طالما التزمت بأحكام وقواعد الشريعة الإسلامية في عملية الاستثمار والتمويل. وعلى الرغم من اختلاف البنوك الإسلامية عن البنوك التقليدية من حيث الأهداف والأنشطة والعمليات التي تزاولها إلا أنها تقوم بتقديم بعض الخدمات المصرفية المعتادة مما يفسح المجال للتعامل مع غيرها من البنوك التقليدية القائمة ، وقد حددت البنوك الإسلامية أسلوب هذا التعامل بحيث يكون بعيداً عن أي شبهة ربوية . (1) سورة البقرة ، آية 275 . (2) نصر الدين فضل المولى – المصارف الإسلامية ، مرجع سابق ، ص 19 . (3) سورة البقرة ، آية 278 . (4) فضل الهي – التدابير الواقية من الربا في الإسلام ، إدارة ترجمان الإسلام ، باكستان ط1 ، 1406هـ ص 48 (1) نصر الدين فضل المولى – المصارف الإسلامية ، مرجع سابق ، ص 22-23 . (2) شوقي إسماعيل شحاته – البنوك الإسلامية ، دار الشروق ، جدة ، ط1 ، 1977م ، ص 68 . (3) عبد العزيز حجازي ، آفاق التعاون بين المصارف الإسلامية والربوية (المصارف الإسلامية) اتحاد المصارف العربية ، بيروت ، 1989م ، ص 64-65 . (1) نصر الدين فضل المولى – المصارف الإسلامية ، مرجع سابق ، ص 24 . (2) عبد الله الطيار – البنوك الإسلامية ، مرجع سابق ، ص 317 . مقالات ذات صلة:الخدمات التي يقدمها البنك المركزيمفهوم القروض و انواعهاأهداف البنوك الإسلامية

- بواسطة سعيد بن حسين المقرفي
- 23 فبراير 2025
الرقابة الشرعية في البنوك
الرقابة الشرعية في البنوك إن نشاط البنوك الإسلامية يقوم على أساس ممارسة هذه الأنشطة وفق أحكام الشريعة الإسلامية ولذلك كان لزاماً عليها أن تخضع جميع عملياتها وأنشطتها للرقابة الشرعية . ولهذا لجأت البنوك الإسلامية إلى ضرورة وجود رقابة شرعية تكون المسئولة عن شرعية أعمال هذه البنوك . وواقع الرقابة الشرعية في البنوك الإسلامية لا يخلو من بعض الملاحظات والتي من أبرزها عدم الاستقلالية عن إدارة البنك أو مجلس إدارته مما يعني أن قرارات هذه الهيئة للرقابة الشرعية قد تتأثر بآراء الإدارة أو مجلس الإدارة مع الأخذ في الاعتبار أن الاتحاد الدولي للبنوك الإسلامية يؤكد على ضرورة استقلالية هيئة الرقابة الشرعية عن كل أقسام البنك . كذلك يؤخذ على بعض الهيئات الشرعية في البنوك الإسلامية عدم التجديد والبحث والدراسة عن الصور والمعاملات الحديثة التي يمكن أن تمارسها البنوك الإسلامية بحيث لا تخرج عن نطاق الشريعة ، وأن أغلب الفتاوى الصادرة عن هذه الهيئات تكون بالقياس على المعاملات الفقهية القديمة فإن صح هذا القياس أجازوها وإن اختلف حرموها ، وهذا بلا شك سوف يؤثر على أداء البنوك الإسلامية لكثير من عملياتها الاستثمارية الحديثة والتي تحتاج إلى دراسة وتعديل بما يتوافق مع أحكام الشريعة الإسلامية . إعداد سعيد بن حسين بن علي المقرفي دراسة مقدمة لاستكمال متطلبات الحصول على درجة الماجستير في الاقتصاد مقالات ذات صلة:المخاطر غير النظاميةخطابات الضمان الصادرة نيابة عن البنوك المحليـةتصكيك الديون Securitization
